НДС на УСН в 2027 году: проверка доходов
К концу 2026 года организациям и предпринимателям на упрощённой системе налогообложения пора проверить доходы: именно результат текущего года поможет определить, сохраняется ли освобождение от НДС с 1 января 2027 года. При этом ориентироваться на порог 15 млн рублей уже нельзя. Федеральный закон от 04.07.2026 № 228-ФЗ изменил график снижения лимита: для 2027 года действует порог 20 млн рублей. Разбираем, кому важно провести проверку сейчас, как не спутать доход с поступлениями на счёт и что подготовить в учёте.
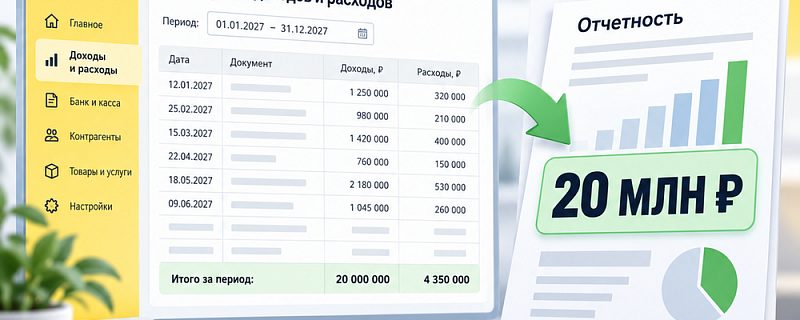
Главное для планирования: если доходы на УСН за 2026 год не превысят 20 млн рублей, с начала 2027 года освобождение от НДС сохраняется автоматически. Если лимит превышен, нужно подготовиться к исчислению НДС с 1 января 2027 года. В течение самого 2027 года также следует контролировать превышение действующего порога.
Почему заговорили о 15 млн рублей
Первоначальный график налоговых изменений предусматривал снижение порога освобождения от НДС. Поэтому в справочных материалах и старых публикациях до сих пор встречается цифра 15 млн рублей применительно к 2027 году. Однако летом 2026 года был принят Федеральный закон № 228-ФЗ, который внёс поправки в статью 145 Налогового кодекса. Он сохранил порог 20 млн рублей на 2027–2029 годы. По действующему графику снижение до 15 млн рублей относится к 2030 году, а до 10 млн рублей — к 2031 году.
Это различие важно для предпринимателей, чья выручка находится между 15 и 20 млн рублей. Ошибочная оценка лимита может привести к лишней перестройке договоров, неверному расчёту цены или преждевременной настройке документов с НДС. Вместе с тем отсрочка снижения порога не отменяет контроль доходов: если в 2026 году бизнес превысит 20 млн рублей, освобождение на начало следующего года не сохранится.
Кому проверить доходы до конца 2026 года
Прежде всего проверка нужна организациям и ИП на УСН с доходами, близкими к 20 млн рублей. Даже если по итогам девяти месяцев выручка заметно ниже порога, четвёртый квартал может изменить результат: крупная отгрузка, оплата годового договора, сезонные продажи или несколько авансов способны увеличить годовой показатель.
Отдельное внимание стоит уделить компаниям с несколькими каналами продаж. Сведения из кассы, банка, эквайринга и маркетплейсов должны сходиться с данными налогового учёта. Если учёт ведётся в разных системах или часть операций переносится вручную, риск пропустить достижение лимита возрастает. При совмещении УСН с патентом предпринимателю также следует отдельно проверить правила расчёта совокупных доходов для своего случая.
Проверка полезна и тем, кто уже работает с НДС в 2026 году. Право на освобождение на следующий год оценивается по доходам за предшествующий год. Поэтому важно заранее понять, каким будет статус с 1 января, как оформлять отгрузки и авансы и потребуется ли изменить договорные условия.
Какой доход сравнивать с порогом
Порог освобождения от НДС связан с доходами, определяемыми по правилам УСН, а не с любым движением денег по расчётному счёту. В расчёте участвуют доходы от реализации и внереализационные доходы по Налоговому кодексу. Возврат займа, собственный перевод между счетами или иное поступление, которое не признаётся доходом УСН, нельзя механически прибавлять к выручке только потому, что деньги пришли в банк.
Обратная ошибка тоже возможна: предприниматель смотрит только на банковскую выписку и упускает поступления через онлайн-кассу, маркетплейс или эквайринг. При расчётах с посредником особенно важно корректно отразить выручку и вознаграждение. Подход зависит от договора и документов, поэтому спорные операции лучше разобрать до закрытия года, а не после появления расхождения в отчётности.
Для контроля лимита нужен показатель за календарный год с 1 января по 31 декабря 2026 года. Оперативный отчёт за десять месяцев не заменяет итогового расчёта: декабрьские поступления, возвраты и исправления первичных документов могут изменить результат. Сохраняйте расшифровку суммы, чтобы бухгалтер мог проверить источник каждой крупной операции.
Например, если предварительный доход за год составляет 19,4 млн рублей, разница до лимита равна 600 тыс. рублей. Это ещё не готовый вывод об освобождении: необходимо сверить операции до конца декабря и убедиться, что в отчёт попали все учитываемые доходы. Если итог составит ровно 20 млн рублей, формулировка закона о превышении означает, что один только этот результат не лишает освобождения. Если итог больше порога, порядок работы с НДС нужно определить до первых операций января.
Что происходит при превышении 20 млн рублей
Если доходы за 2026 год превысят 20 млн рублей, применять освобождение от НДС с 1 января 2027 года уже нельзя. Если в начале 2027 года освобождение есть, но доходы в течение года превысят установленный лимит, обязанность исчислять НДС возникает с первого числа месяца, следующего за месяцем превышения. Дату лучше контролировать по данным учёта регулярно, а не определять задним числом при подготовке квартальной декларации.
Возникновение обязанности по НДС не означает автоматического перехода с УСН на общую систему налогообложения. Бизнес продолжает применять УСН, если соблюдает условия этого режима, но дополнительно выполняет обязанности по НДС. Понадобятся корректные документы для покупателей, настройка расчёта налога, учёт авансов и подготовка электронной декларации. Состав действий зависит от выбранной ставки и характера операций.
Освобождение также не следует понимать как универсальное отсутствие НДС при любых сделках. Например, отдельные обязанности могут возникать при импорте или исполнении функций налогового агента. Если компания участвует во внешнеэкономической деятельности, арендует государственное имущество либо проводит нетипичные операции, их нужно оценить отдельно.
Важен и момент, когда обнаружена ошибка в доходах. Если уточнение прошлогодних операций меняет итог за 2026 год, может измениться оценка права на освобождение с начала 2027 года. Поэтому закрытие года стоит сопровождать не только сверкой денежных поступлений, но и проверкой возвратов, зачётов, корректировочных документов и настроек автоматического обмена. При существенном расхождении лучше восстановить последовательность операций и оформить исправления до сдачи годовой отчётности.
Как подготовиться к возможной уплате НДС
Начните с прогноза доходов на оставшиеся месяцы 2026 года. Укажите ожидаемые оплаты и отгрузки по заключённым договорам, сезонные пики, возвраты и новые контракты. Прогноз не заменяет налоговый учёт, но показывает, насколько близко бизнес подошёл к порогу и какие решения нельзя откладывать до января.
Затем проверьте договоры и коммерческие предложения. Если в 2027 году появится обязанность исчислять НДС, формулировка цены повлияет на то, удастся ли предъявить налог покупателю сверх согласованной суммы или его придётся выделять из уже установленной цены. Особое внимание требуется долгосрочным договорам, авансам, подпискам и услугам, оказание которых переходит через границу года.
Следующий шаг — сравнить допустимые варианты расчёта НДС с учётом структуры затрат и покупателей. Для бизнеса на УСН существуют специальные ставки 5 и 7 процентов, а также применение общеустановленных ставок по правилам Налогового кодекса. У этих вариантов различаются условия и порядок учёта входного НДС. Выбирать ставку по одной цифре без расчёта закупок, маржи и договоров не стоит: одинаковая выручка у двух компаний может дать разную налоговую нагрузку.
Наконец, проверьте программный учёт. В 1С:Бухгалтерии 8 должны быть правильно отражены доходы УСН, поступления через банк и кассу, расчёты с покупателями и документы по отгрузкам. Если у компании есть доработки, обмены с сайтом или маркетплейсами, сначала проверьте их на тестовой копии базы. Изменение налоговых настроек без проверки обменов может привести к неверным суммам в документах и отчётах.
Чек-лист для руководителя и бухгалтера
- Сверить доходы УСН за 2026 год по данным учёта, банка, кассы, эквайринга и площадок продаж.
- Проверить крупные и нетипичные поступления: авансы, агентские операции, возвраты, займы, переводы между счетами.
- Составить прогноз до 31 декабря и определить запас до порога 20 млн рублей.
- Разобрать договоры на 2027 год и порядок определения цены при появлении НДС.
- Оценить варианты ставок на основании реальной структуры продаж и закупок.
- Проверить настройки 1С и обменов до первой операции нового года.
- Назначить ответственного за ежемесячный контроль лимита в 2027 году.
Если доходы уверенно ниже порога, эти действия всё равно полезны: они помогают подтвердить право на освобождение и заранее заметить ошибки учёта. Если бизнес уже близок к 20 млн рублей, контроль лучше проводить чаще и фиксировать дату возможного превышения. Для компаний с несколькими направлениями работы отчёт должен быть понятен не только бухгалтеру, но и руководителю, который принимает решения по ценам и договорам.
Удобно закрепить простой внутренний порядок: бухгалтер ежемесячно обновляет показатель доходов нарастающим итогом, руководитель получает короткий отчёт с текущей суммой и прогнозом до конца года, а ответственный за продажи предупреждает о крупных договорах и авансах. Такой порядок помогает заранее понять последствия сделки, но не должен превращаться в искусственное дробление деятельности или формальное перенесение выручки. Решения по операциям должны соответствовать реальным хозяйственным обстоятельствам и условиям договоров.
Чем может помочь ТехКон
ТехКон помогает бизнесу подготовить учёт в 1С к изменениям налогового статуса: проверить отражение доходов, настроить документы и отчёты, протестировать обмены, обновить и при необходимости доработать программу. Компания продаёт и внедряет решения 1С, сопровождает пользователей, а также оказывает услуги бухгалтерского аутсорсинга. Работаем с клиентами в Москве, Московской области, Курске и других регионах России.
Практический результат такой подготовки — понятная цифра дохода за 2026 год, выбранный порядок работы на 2027 год и проверенная база, в которой можно вовремя увидеть приближение к лимиту. Чем раньше выполнена сверка, тем меньше вероятность менять договоры, документы и цены в спешке после начала нового налогового периода.
Получить подробную БЕСПЛАТНУЮ КОНСУЛЬТАЦИЮ по программам 1С и другим вопросам для вашего бизнеса Вы можете по телефону +7 (4712) 220-720 или +7 (919) 213-71-11.
Внедрение ИИ в 1С и не только: ai-tehcon.ru
Офис ТехКон на картах: Яндекс Карты, 2ГИС, Google Карты.
Возможно Вы искали: НДС на УСН с 2027 года, лимит НДС на УСН 20 млн рублей, доходы УСН за 2026 год, как подготовить 1С к НДС, освобождение от НДС в 2027 году.